住宅ローンの審査に落ちる理由とは?
query_builder
2026/10/30
マイホームを購入するとき、多くの方が利用する住宅ローン。
しかし、「住宅ローンの審査に通るか不安」「年収が低くても借りられる?」「車のローンが残っていても大丈夫?」など、疑問を持っている方も多いのではないでしょうか。
住宅ローンは、申し込めば必ず借りられるわけではありません。金融機関は年収や勤務状況、ほかの借り入れ、購入する物件など、さまざまな項目を確認して審査を行います。
ただし、一度審査に落ちたからといって、必ずしも住宅を購入できないわけではありません。 原因を確認し、資金計画や借入条件を見直すことで、次の申し込みにつながる場合もあります。
今回は、住宅ローンの審査に落ちる主な理由と、審査前にできる対策をわかりやすく解説します。
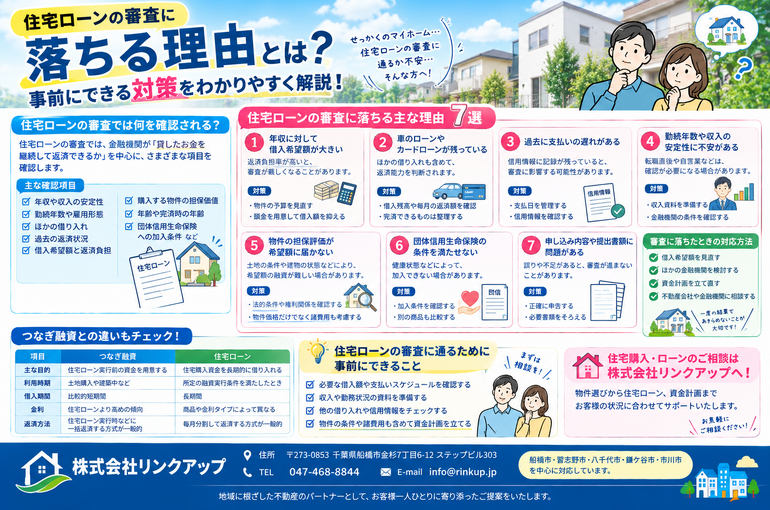
住宅ローンの審査では、金融機関が「貸したお金を継続して返済できるか」という点を中心に、さまざまな情報を確認します。
主な確認項目は次のとおりです。
年収や収入の安定性
勤続年数や雇用形態
住宅ローン以外の借り入れ
過去の返済状況
借入希望額と返済負担
購入する物件の担保価値
年齢や完済時の年齢
団体信用生命保険への加入条件など
審査基準は金融機関や住宅ローンの商品によって異なります。そのため、ひとつの項目だけで審査結果が決まるとは限りません。
では、具体的にどのような理由で審査に落ちることがあるのでしょうか。
住宅ローンの審査で重要になるのが、収入に対して返済額が大きすぎないかという点です。
例えば、年収400万円の方が高額な住宅ローンを希望した場合、金融機関の基準やほかの借り入れの状況によっては、希望どおりの融資を受けられない可能性があります。
住宅ローンでは、年間の返済額が年収に占める割合を示す「返済負担率」などが判断材料になります。
借入可能額が大きくても、生活に余裕を持って返済できるとは限りません。
対策
物件の予算を見直す
頭金を用意して借入額を抑える
毎月の返済額だけでなく、固定資産税や修繕費も考慮する
車のローンなど、ほかの借り入れも含めて返済計画を立てる
無理なく返済できる金額を把握しておくことが大切です。
住宅ローン以外の借り入れも、審査に影響することがあります。
例えば、次のような借り入れです。
自動車ローン
カードローン
フリーローン
スマートフォン端末の分割払い
クレジットカードのキャッシングやリボ払い
ほかの借り入れがあると、その返済額も含めて返済能力を判断される場合があります。
住宅ローンの借入希望額が年収に対して適切でも、ほかの返済額が大きいことで審査が厳しくなる可能性があります。
対策
住宅ローンを申し込む前に、現在の借入残高や毎月の返済額を確認しましょう。
完済できる借り入れがある場合は、手元資金や生活費とのバランスを考えながら、返済することも選択肢になります。ただし、貯蓄を使い切ることは避け、完済すれば必ず審査に通るわけではない点にも注意しましょう。
クレジットカードや各種ローンなどで、過去に支払いが遅れたことがある場合も注意が必要です。
返済状況によっては、信用情報に記録が残っており、住宅ローンの審査に影響する可能性があります。
ただし、支払いが一度遅れただけで、必ず審査に落ちるというわけではありません。遅延の内容や期間、信用情報の記録などによって判断は異なります。
対策
クレジットカードやローンの支払日を管理する
引き落とし口座の残高不足を防ぐ
心当たりがある場合は、信用情報機関に本人開示を申し込む
信用情報に誤りがある場合は、情報を登録した会社などに確認する
信用情報に問題があるか気になる場合は、申し込み前に状況を把握しておくとよいでしょう。
転職したばかりの方や、収入に大きな変動がある方は、金融機関によって審査上の確認が必要になる場合があります。
特に、歩合給の割合が大きい仕事や、自営業・フリーランスなどの場合は、収入の実績や継続性などを確認されることがあります。
ただし、転職直後だから、自営業だからという理由だけで、住宅ローンを利用できないわけではありません。
対策
源泉徴収票や確定申告書など、必要な収入資料を準備する
転職後の収入や雇用条件を整理する
自営業の場合は、確定申告書などで収入の状況を確認できるようにする
金融機関ごとの申込条件を確認する
自分の働き方に合った住宅ローンを選ぶことが大切です。
住宅ローンの審査では、借りる人の返済能力だけでなく、購入する不動産の担保価値も確認されることがあります。
例えば、土地の条件や建物の状態、法令上の制限などによっては、希望する借入額に対して融資条件が厳しくなる可能性があります。
特に、中古住宅や古い戸建て、土地の条件に特徴がある物件などは、購入前に確認しておきたいポイントです。
対策
物件の法的な条件や権利関係を確認する
必要書類を早めに準備する
物件価格だけでなく、諸費用も含めて資金計画を立てる
不動産会社や金融機関に、融資を利用できる見込みを事前に相談する
物件を気に入ってから資金面の問題が判明することを防ぐためにも、早めの確認がおすすめです。
住宅ローンでは、団体信用生命保険(団信)への加入が融資条件になっている商品があります。
団信は、加入者に万が一のことがあった場合などに、保険金で住宅ローンの残高が返済される仕組みです。
健康状態などによって希望する団信に加入できず、住宅ローンの利用に影響する場合があります。
ただし、団信の加入条件や取り扱いは商品によって異なり、健康上の理由があっても利用できる住宅ローンが見つかる可能性はあります。
対策
住宅ローンごとの団信の加入条件を確認する
必要に応じて、別の金融機関の商品も比較する
ワイド団信など、加入条件が異なる商品を確認する
なお、ワイド団信は一般的な団信より金利が上乗せされる場合があるため、費用も含めて検討しましょう。
申し込み内容に誤りがあったり、必要な書類が不足していたりすると、審査が進まなかったり、追加の確認が必要になったりする場合があります。
年収や借入残高などについて、申告内容と提出書類に食い違いがないか確認することが重要です。
対策
年収や勤務先などの情報を正確に申告する
必要書類を事前に確認する
ほかの借り入れを漏れなく申告する
金融機関から追加資料を求められたら、内容を確認して対応する
審査に通りたいからといって、借り入れや収入について事実と異なる申告をすることは避けましょう。
ここまで紹介した理由を踏まえて、住宅ローンを申し込む前にできる対策を整理します。
確認すること | 事前にできる対策 |
|---|---|
借入希望額 | 予算を見直し、無理のない借入額にする |
ほかの借り入れ | 残高や毎月の返済額を確認する |
信用情報 | 支払い状況を確認し、遅延を防ぐ |
収入・勤務状況 | 必要な収入資料を準備する |
購入する物件 | 権利関係や法令上の条件を確認する |
団信 | 加入条件や別の商品を確認する |
申込書類 | 正確に記入し、必要書類をそろえる |
住宅ローンの審査は金融機関によって基準が異なるため、ひとつの対策を行えば必ず通るというものではありません。
大切なのは、申し込み前に自分の状況を整理し、適切な借入額と住宅ローンを検討することです。
もし住宅ローンの審査に落ちてしまった場合でも、すぐにマイホームの購入を諦める必要はありません。
まずは、次のような対応を検討してみましょう。
希望する借入額が大きすぎる場合は、物件の予算を下げることで、返済計画を改善できる可能性があります。
住宅ローンの審査基準は金融機関によって異なります。ある金融機関で希望どおりの融資を受けられなくても、別の商品が選択肢になる場合があります。
ただし、審査に落ちた理由が解決していなければ、別の金融機関でも同様の結果になる可能性があります。申し込みを繰り返す前に、条件を見直すことが大切です。
頭金を増やす、物件価格を見直す、ほかの借り入れを整理するなど、資金計画を見直す方法もあります。
ただし、頭金を増やすために貯蓄を使い切ると、入居後の生活に支障が出る可能性があります。購入後の生活費や予備資金も確保しましょう。
審査に落ちた理由を金融機関が詳しく開示しない場合もありますが、今後の申し込みに向けて見直せる点がないか、相談できることがあります。
物件の価格や購入時期も含めて検討することで、別の選択肢が見えてくるかもしれません。
株式会社リンクアップでは、住宅購入や不動産売買に関するご相談を承っています。
マイホームを購入するときは、希望する物件を探すだけでなく、住宅ローンの借入額や毎月の返済額、購入時の諸費用なども考える必要があります。
「住宅ローンの審査に通るか不安」「自分の年収でどれくらいの家を買えるのかわからない」といった段階から、資金計画を考えておくことが大切です。
例えば、こんなお悩みはありませんか?
「自分の年収で住宅ローンはいくら借りられる?」
「車のローンが残っていても家を買える?」
「転職したばかりでも住宅ローンを組める?」
「住宅ローンの審査に不安があるけれど、何から始めればいい?」
「中古住宅も含めて、自分たちに合った物件を探したい」
住宅ローンの審査基準は金融機関によって異なります。早めに購入予算や希望条件を整理しておくことで、物件探しを進めやすくなります。
まだ購入する物件が決まっていない方や、住宅ローンについて調べ始めたばかりの方も、お気軽にご相談ください。
住所: 〒273-0853 千葉県船橋市金杉7丁目6-12 ステップビル303
TEL: 047-468-8844
E-mail: info@rinkup.jp
株式会社リンクアップは、船橋市・習志野市・八千代市・鎌ケ谷市・市川市を中心に、不動産の売買・賃貸・管理・相続相談まで幅広く対応しています。
地域密着の強みを活かし、お客様一人ひとりの状況に合わせたご提案をいたします。
住宅ローンの審査やマイホームの購入でお悩みの方は、株式会社リンクアップへお気軽にお問い合わせください。

|
|
047-468-8844 10:00 〜 19:00
|
0800-222-4343 10:00 〜 19:00
|
|
local_phone TEL |
contact_mail お問い合わせ |
スマホ決済がご利用頂けます。
ご希望の決済方法をお選びください。

キャッシュレス決済がご利用頂けます。
お支払い方法は各サービスのご利用方法に準じます。
※ご新規で電子決済サービスをご希望の方はアプリケーションストアよりダウンロードしてください。