住宅ローンは正社員とフリーランスで違う?
query_builder
2026/11/10
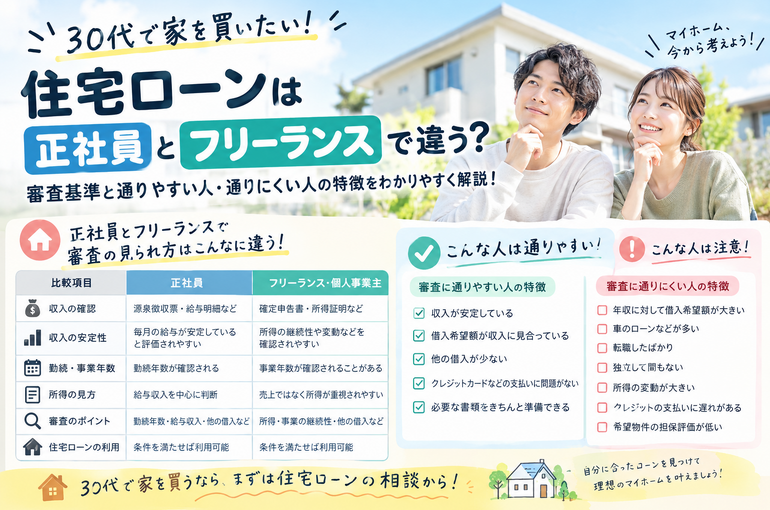
「そろそろマイホームが欲しいけど、自分でも住宅ローンって組めるのかな?」
30代になると、結婚や子育て、将来の生活を考えて家の購入を検討する方も多いのではないでしょうか。
そこで気になるのが、住宅ローンの審査です。
正社員なら住宅ローンは通りやすい?
フリーランスや自営業でも家は買える?
転職したばかりでも大丈夫?
年収はいくらあればいい?
どんな人が審査に落ちやすい?
実は、住宅ローンの審査では、年収だけでなく働き方や勤続年数、ほかの借入状況などもチェックされます。
今回は、30代で家の購入を考えている方に向けて、正社員とフリーランスの違いや、住宅ローンに通りやすい人・通りにくい人の特徴をわかりやすく紹介します!
住宅ローンの審査では、「この人はきちんと返済を続けられそうか?」という点が重要になります。
年収が高ければ必ず通るというわけではありません。
主にチェックされるのは、次のような項目です。
| 審査項目 | チェックされるポイント |
|---|---|
| 年収 | 収入に対して借入額が大きすぎないか |
| 勤続年数・事業年数 | 安定して収入を得られているか |
| 雇用形態・働き方 | 収入の安定性を確認できるか |
| 他の借入 | 車のローンやカードローンなどが残っていないか |
| 信用情報 | クレジットカードやローンの支払いに問題がないか |
| 年齢 | 借入時や完済時の年齢に問題がないか |
| 健康状態 | 団体信用生命保険に加入できるかなど |
| 購入する不動産 | 物件の担保評価などに問題がないか |
このように、住宅ローンはさまざまな項目を総合的に判断して審査されます。
金融機関によって基準も違うので、ひとつの項目だけで諦める必要はありません。
結論からいうと、収入が安定していて、勤続年数や信用情報などに問題がない正社員は、住宅ローンの審査で評価されやすい傾向があります。
毎月の給与が安定していることや、今後の収入を見通しやすいことが理由のひとつです。
毎月の給与が安定している
長く勤めていると、継続的な勤務実績を示しやすい
源泉徴収票などで収入を証明しやすい
将来の収入を見通しやすいと判断されることがある
例えば、同じ年収500万円でも、長年同じ会社に勤めている人と、転職したばかりの人では、金融機関によって評価が異なる場合があります。
ただし、正社員なら必ず住宅ローンが通るわけではありません。
年収に対して借入額が大きすぎたり、車のローンなどが多かったりすると、審査が厳しくなることもあります。
正社員かどうかだけでなく、収入と返済額のバランスも大切です!
「フリーランスだと住宅ローンは難しいのでは?」
そんなイメージを持っている方もいるかもしれません。
ですが、フリーランスや個人事業主でも、住宅ローンを組んでマイホームを購入することは可能です。
ただし、会社員とは収入の確認方法が違うため、事前に知っておきたいポイントがあります。
直近数年の所得や売上の推移
確定申告書などで確認できる所得
事業を続けている期間
今後も安定した収入が見込めるか
事業用の借入やその他の返済負担
特に注意したいのが、売上と所得は違うということです。
例えば、年間売上が1,000万円あっても、経費を差し引いた後の所得が300万円なら、売上1,000万円をそのまま年収として評価してもらえるわけではありません。
また、節税のために所得を低く抑えている場合、住宅ローンの審査では希望する借入額が認められにくくなることもあります。
必要な事業年数や書類は、金融機関によって異なります。
複数年分の確定申告書が必要な場合もありますが、商品や審査条件によっては異なる取扱いもあります。
独立したばかりだからといって、すべての住宅ローンが利用できないわけではありません。
自分の事業年数や所得に合った金融機関を探すことが大切です。
それぞれの働き方によって、住宅ローンの審査で確認されるポイントは少し違います。
| 比較項目 | 正社員 | フリーランス・個人事業主 |
|---|---|---|
| 収入の確認 | 源泉徴収票、給与明細など | 確定申告書、所得証明など |
| 収入の安定性 | 毎月の給与が安定していると評価されやすい | 所得の継続性や変動などを確認されやすい |
| 勤続・事業年数 | 勤続年数が確認される | 事業年数が確認されることがある |
| 所得の見方 | 給与収入を中心に判断 | 売上ではなく所得が重視されやすい |
| 審査のポイント | 勤続年数、給与収入、他の借入など | 所得、事業の継続性、他の借入など |
| 住宅ローンの利用 | 条件を満たせば利用可能 | 条件を満たせば利用可能 |
こうして比較すると、働き方によって審査の見られ方が違うことがわかります。
ただし、どちらが有利かは人それぞれです。
正社員でも借入額が大きければ審査が厳しくなることがありますし、フリーランスでも安定した所得があれば住宅ローンを組める可能性があります。
契約社員や派遣社員も、金融機関によっては住宅ローンを利用できます。
自分の働き方だけで判断せず、条件に合う住宅ローンを探してみましょう!
それでは、どんな人が住宅ローンの審査で評価されやすいのでしょうか?
代表的な特徴を紹介します。
毎月の給与が安定している人や、フリーランスでも継続して所得を得ている人は、返済能力を説明しやすくなります。
年収の高さだけでなく、安定して収入を得られているかも大切なポイントです。
年収が高くても、希望する借入額が大きすぎると審査が厳しくなる可能性があります。
住宅ローン以外の返済も含めて、無理なく返せる金額を考えておきましょう。
車のローンやカードローン、リボ払いなどがある場合、住宅ローン以外の返済も考慮されます。
毎月の返済額が多いと、住宅ローンに回せる金額が少ないと判断されることがあります。
家の購入を考え始めたら、今ある借入を一度整理してみるのがおすすめです。
クレジットカードや各種ローンの支払い状況も、審査に影響する場合があります。
普段はあまり意識していなくても、支払いの遅れが信用情報に記録されているケースもあるため、日頃から注意しておきたいところです。
会社員なら源泉徴収票、フリーランスなら確定申告書など、金融機関から求められる書類を準備しておくことも大切です。
事前に必要書類を確認しておくと、住宅ローンの手続きをスムーズに進めやすくなります。
反対に、次のような場合は審査が厳しくなる可能性があります。
| 特徴 | 審査で注意したい理由 |
|---|---|
| 年収に対して借入希望額が大きい | 返済負担が重いと判断される可能性がある |
| 車のローンなどが多い | 住宅ローン以外の返済も考慮される |
| 転職したばかり | 勤続期間や収入の継続性を確認されることがある |
| 独立して間もない | 事業の実績や所得の安定性を確認しにくい場合がある |
| 所得の変動が大きい | 今後の返済能力を慎重に判断されることがある |
| クレジットなどの支払いに遅れがある | 信用情報が審査に影響する場合がある |
| 希望物件の担保評価が低い | 希望額どおりの融資が難しくなる場合がある |
ただし、これらに当てはまるからといって、必ず審査に落ちるわけではありません。
例えば、転職したばかりでも申し込める住宅ローンはありますし、フリーランスでも事業の実績や所得が評価されれば、融資を受けられる可能性があります。
大切なのは、自分の状況に合った金融機関や住宅ローンを選ぶことです。
不安な点がある場合は、物件を決める前に相談してみるとよいでしょう。
30代は、マイホーム購入を考える方が多い年代です。
ただ、家を買うときは住宅ローンの審査だけでなく、購入後の生活も考えておく必要があります。
金融機関から借りられる金額と、毎月無理なく返済できる金額は同じとは限りません。
住宅ローンの返済以外にも、固定資産税や火災保険、マンションなら管理費・修繕積立金などがかかります。
教育費や車の維持費、将来の貯蓄なども考えながら、予算を決めましょう。
転職や独立を予定している場合、住宅ローンの申込み時期によって審査条件が変わる可能性があります。
必ずしも転職前に購入しなければならないわけではありませんが、予定がある方は早めに金融機関や不動産会社に相談しておくと安心です。
「自分はいくらくらい借りられるんだろう?」と思ったら、住宅ローンの事前審査を検討してみましょう。
購入したい物件が決まる前でも、借入可能額の目安を確認できる場合があります。
ただし、事前審査に通っても融資が確約されるわけではなく、本審査で結果が変わることもあります。
住宅ローンは、金融機関によって審査基準や申込条件が異なります。
正社員だから必ず有利、フリーランスだから必ず不利というわけではありません。
自分の年収や所得、勤続・事業年数などを踏まえて、利用できる住宅ローンを探してみましょう。
住宅ローンの審査では、正社員・フリーランスといった働き方だけでなく、年収や所得、勤続・事業年数、他の借入状況なども確認されます。
今回のポイントをまとめると、次のとおりです。
正社員は給与収入の安定性を評価されやすい
フリーランスでも住宅ローンを組める可能性がある
年収だけでなく、他の借入を含めた返済負担も大切
転職直後や独立直後でも、金融機関によっては相談できる
審査基準は金融機関ごとに違うため、自分に合う選択肢を探すことが大切
「自分の年収で家を買えるのかな?」
「フリーランスでも住宅ローンは組める?」
「いくらくらいの物件なら無理なく購入できる?」
そんな疑問がある方は、物件探しを始める前に住宅ローンについて相談してみるのがおすすめです。
住宅ローンの審査に不安がある方も、まずは自分の状況を整理して、マイホーム購入に向けた一歩を踏み出してみましょう!
株式会社リンクアップでは、
✅ 空き家・相続不動産の無料査定
✅ 不動産売却・買取
✅ 古家付き戸建て・土地の売却相談
✅ 相続した実家の売却サポート
✅ 不動産相続・資産活用のご相談
まで、ワンストップで対応しています。
「古い家でも売却できる?」
「解体したほうがいい?」
「相続した実家をどうすればいい?」
「空き家の管理ができない」
そんな方もお気軽にご相談ください。
売却するかまだ決めていない方でも、まずは現在の不動産価値を知ることから始めてみてはいかがでしょうか。
📍 住所
〒273-0853
千葉県船橋市金杉7丁目6-12 ステップビル303
📞 TEL
047-468-8844
✉️ E-mail
info@rinkup.jp
株式会社リンクアップは、船橋市・習志野市・八千代市・鎌ケ谷市・市川市を中心に、不動産の売買・賃貸・管理・相続相談まで幅広く対応しています。
地域密着の強みを活かし、お客様一人ひとりの状況に合わせたご提案をいたします。
相続した古い家・空き家・古家付き戸建ての売却でお悩みの方は、株式会社リンクアップへお気軽にご相談ください。

|
|
047-468-8844 10:00 〜 19:00
|
0800-222-4343 10:00 〜 19:00
|
|
local_phone TEL |
contact_mail お問い合わせ |
スマホ決済がご利用頂けます。
ご希望の決済方法をお選びください。

キャッシュレス決済がご利用頂けます。
お支払い方法は各サービスのご利用方法に準じます。
※ご新規で電子決済サービスをご希望の方はアプリケーションストアよりダウンロードしてください。