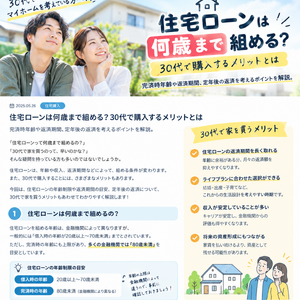
住宅ローンは何歳まで組める?
query_builder
2026/11/17
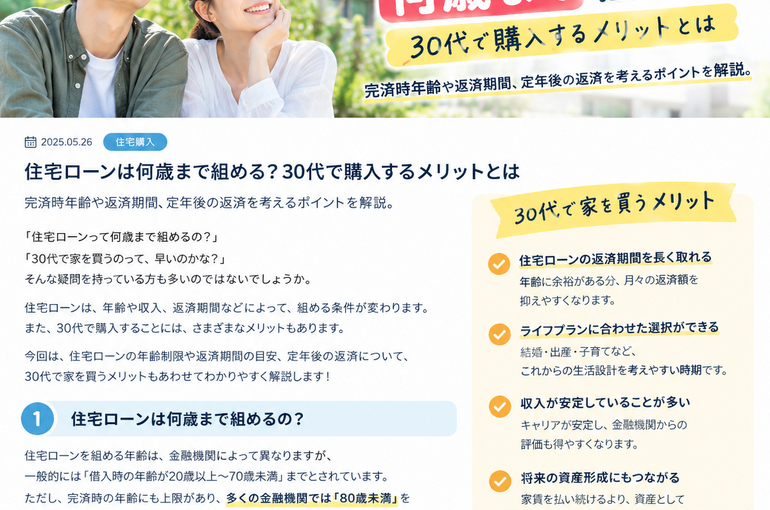
「住宅ローンって何歳まで組めるの?」
「30代で家を買うのは早い?それとも、そろそろ買ったほうがいい?」
マイホームの購入を考え始めると、こんな疑問が出てくる方も多いのではないでしょうか。
住宅ローンは、年齢や収入、返済期間などによって借入条件が変わります。また、家を購入する年齢によって、毎月の返済額や定年後の生活にも違いが出てきます。
特に30代は、住宅ローンの返済期間を比較的長く設定しやすく、将来のライフプランも考えながら家を選びやすい年代です。
今回は、住宅ローンを何歳まで組めるのか、30代で家を購入するメリットや注意点について、わかりやすく解説します!
住宅ローンを組める年齢は、金融機関や住宅ローンの商品によって異なります。
一般的には、申込時の年齢が20歳以上70歳未満などと設定されている商品があり、完済時の年齢についても上限が設けられています。
多くの住宅ローンでは、完済時年齢の上限として80歳未満がひとつの目安になっています。
ただし、申込年齢や完済時年齢の条件は金融機関によって異なるため、事前に確認しておきましょう。
| 項目 | 一般的な目安 |
|---|---|
| 借入時の年齢 | 20歳以上70歳未満など |
| 完済時の年齢 | 80歳未満など |
| 返済期間 | 最長35年の商品が一般的 |
| 審査で確認されること | 年齢、収入、返済能力、健康状態など |
※上記は一般的な目安です。実際の条件は金融機関や商品によって異なります。
例えば、35年返済の住宅ローンを利用する場合、35歳で借り入れれば70歳ごろに完済する計算になります。
一方、45歳で35年返済を始めると、完済は80歳ごろになります。
同じ返済期間でも、借り入れる年齢によって完済時の年齢は大きく変わります。
そのため、住宅ローンを考えるときは「何歳まで借りられるか」だけでなく、何歳までに返済を終えたいかも考えておくことが大切です。
30代で家を購入することには、いくつかのメリットがあります。
もちろん、家を買うベストなタイミングは人それぞれですが、住宅ローンの返済期間や将来の生活を考えるうえで、30代は選択肢を検討しやすい年代といえます。
30代で住宅ローンを組む場合、比較的長い返済期間を設定できる可能性があります。
例えば、30歳で35年返済を始めると、65歳ごろに完済する計算です。
35歳なら70歳ごろ、40歳なら75歳ごろになります。
| 借入時の年齢 | 35年返済の場合の完済年齢 |
|---|---|
| 30歳 | 65歳 |
| 35歳 | 70歳 |
| 40歳 | 75歳 |
| 45歳 | 80歳 |
※単純計算による目安です。実際には金融機関の完済時年齢の条件などを確認する必要があります。
早い時期に返済を始めることで、定年退職の時期までに返済を終えられる計画を立てやすくなります。
ただし、返済期間を長くすると、その分だけ利息の負担が増える可能性があります。毎月の返済額だけでなく、総返済額も確認しましょう。
30代は、結婚や出産、子どもの成長など、生活が変化することも多い年代です。
「子どもが生まれる前に広い家に住みたい」
「小学校に入る前に住む場所を決めたい」
「そろそろ賃貸ではなく、自分たちの家を持ちたい」
このように、家を購入する理由もさまざまです。
今後の生活を考えながら、間取りや立地、周辺環境などを選べるのは、マイホーム購入の魅力のひとつです。
ただし、将来の家族構成や働き方が変わる可能性もあるため、今の生活だけでなく、数年後の暮らしもイメージして物件を選ぶとよいでしょう。
30代になると、社会人としての経験を積み、今後の収入や働き方について見通しを立てやすくなる方もいます。
もちろん、転職や独立、育児による働き方の変化なども考えられますが、現在の収入や支出をもとに、住宅ローンの返済計画を考えることができます。
共働きの場合は、夫婦それぞれの収入や今後の働き方も踏まえて、無理のない予算を決めることが大切です。
賃貸住宅に住んでいる場合、毎月の家賃は基本的に住み続ける限り発生します。
マイホームを購入すると、住宅ローンの返済が終わった後は、ローン返済の負担をなくせる可能性があります。
ただし、持ち家でも固定資産税や火災保険、修繕費などは必要です。
「家賃がもったいないから買う」と考えるだけでなく、購入費用や維持費も含めて比較することが大切です。
「30代を過ぎたら、家を買うのは遅いのかな?」
と心配する方もいるかもしれません。
結論からいうと、40代や50代からでも、条件を満たせば住宅ローンを利用できる可能性はあります。
ただし、年齢が上がるにつれて、完済時の年齢や退職後の返済計画が重要になってきます。
| 購入時の年代 | 考えておきたいポイント |
|---|---|
| 30代 | 長い返済期間を選択しやすい。将来の教育費なども考える |
| 40代 | 退職までの期間や、教育費と返済の両立を考える |
| 50代 | 定年後の収入や退職金、完済までの返済計画を慎重に考える |
例えば、50歳で30年返済を希望すると、完済は80歳ごろになります。
金融機関の年齢条件によっては、希望する返済期間を設定できない場合もあります。
一方で、自己資金を多めに用意したり、借入額を抑えたりすることで、購入計画を立てやすくなる場合もあります。
年齢だけで諦めず、自分の収入や資金状況に合った方法を検討してみましょう。
住宅ローンを組むときに、ぜひ考えておきたいのが定年後の返済です。
現役時代は無理なく返済できても、退職後に収入が減ると、毎月の返済が負担になる可能性があります。
特に40代以降で住宅ローンを組む場合は、退職後の生活も含めて計画を立てておきましょう。
① 退職後の収入を確認する
年金や再雇用による収入など、退職後にどのくらいの収入が見込めるかを考えておきましょう。
② 退職金だけに頼らない
退職金で住宅ローンを一括返済する計画を立てる場合は、退職金の見込み額や老後の生活費も確認することが大切です。
③ 繰り上げ返済を検討する
余裕資金ができた場合は、繰り上げ返済によって返済期間や利息の負担を減らせることがあります。
ただし、手元のお金が少なくなりすぎないよう、生活費や急な出費に備える資金も残しておきましょう。
④ 毎月の返済額を無理のない範囲にする
借りられる金額いっぱいまで借りるのではなく、将来の収入減少も考慮した返済計画を立てることが重要です。
住宅ローンでは、返済期間を長くすると毎月の返済額を抑えやすくなります。
一方で、同じ金利で同じ金額を借りた場合、返済期間が長いほど利息を含む総返済額は増える傾向があります。
例えば、毎月の支払いを抑えるために35年返済を選ぶ方法もあれば、借入額を抑えたり、返済期間を短くしたりする方法もあります。
どちらがよいかは、収入や家計、貯蓄額、将来のライフプランによって異なります。
大切なのは、毎月の返済額だけで判断せず、総返済額や購入後にかかる費用も含めて比較することです。
住宅ローンの申込みを考え始めたら、次のポイントを確認しておきましょう。
| 確認すること | チェックポイント |
|---|---|
| 購入予算 | 毎月いくらなら無理なく返済できるか |
| 頭金・諸費用 | 購入時に必要な現金を用意できるか |
| 他の借入 | 車のローンやカードローンなどが残っていないか |
| 将来の支出 | 教育費、車の買い替え、老後資金などを考えているか |
| 返済期間 | 何歳ごろまでに完済したいか |
| 金利タイプ | 変動金利・固定金利それぞれの特徴を理解しているか |
| 購入後の維持費 | 固定資産税や修繕費なども考慮しているか |
住宅ローンは、審査に通ることだけがゴールではありません。
購入後も安心して生活できるように、将来の支出まで考えた資金計画を立てることが大切です。
7. まとめ|30代で家を買うなら、将来の返済まで考えよう!
住宅ローンは、金融機関や商品によって借入時の年齢や完済時の年齢などの条件が異なります。
30代で家を購入すると、比較的長い返済期間を選択しやすく、定年までの完済を目指した計画も立てやすくなります。
今回のポイントをまとめると、次のとおりです。
住宅ローンの年齢制限は金融機関によって異なる
30代は長い返済期間を選択しやすい
40代・50代からでも住宅ローンを利用できる可能性がある
定年後も返済が続く場合は、退職後の収入を考えておく
毎月の返済額だけでなく、総返済額や維持費も確認する
「今の年齢で家を買っても大丈夫?」
「自分なら何年ローンを組める?」
「毎月いくらくらいの返済なら無理がない?」
そんな疑問がある方は、まずは自分の収入や将来の生活を踏まえて、購入予算を考えるところから始めてみましょう。
マイホームは大きな買い物だからこそ、焦らず自分に合ったタイミングと資金計画を見つけることが大切です。
株式会社リンクアップでは、
✅ 空き家・相続不動産の無料査定
✅ 不動産売却・買取
✅ 古家付き戸建て・土地の売却相談
✅ 相続した実家の売却サポート
✅ 不動産相続・資産活用のご相談
まで、ワンストップで対応しています。
「古い家でも売却できる?」
「解体したほうがいい?」
「相続した実家をどうすればいい?」
「空き家の管理ができない」
そんな方もお気軽にご相談ください。
売却するかまだ決めていない方でも、まずは現在の不動産価値を知ることから始めてみてはいかがでしょうか。
📍 住所
〒273-0853
千葉県船橋市金杉7丁目6-12 ステップビル303
📞 TEL
047-468-8844
✉️ E-mail
info@rinkup.jp
株式会社リンクアップは、船橋市・習志野市・八千代市・鎌ケ谷市・市川市を中心に、不動産の売買・賃貸・管理・相続相談まで幅広く対応しています。
地域密着の強みを活かし、お客様一人ひとりの状況に合わせたご提案をいたします。
相続した古い家・空き家・古家付き戸建ての売却でお悩みの方は、株式会社リンクアップへお気軽にご相談ください。
※この記事では、住宅ローンの年齢条件を一般的な目安として紹介しています。実際の借入条件は金融機関や商品によって異なるため、申込み前に必ず確認してください。

|
|
047-468-8844 10:00 〜 19:00
|
0800-222-4343 10:00 〜 19:00
|
|
local_phone TEL |
contact_mail お問い合わせ |
スマホ決済がご利用頂けます。
ご希望の決済方法をお選びください。

キャッシュレス決済がご利用頂けます。
お支払い方法は各サービスのご利用方法に準じます。
※ご新規で電子決済サービスをご希望の方はアプリケーションストアよりダウンロードしてください。