頭金ゼロで叶えるマイホーム購入
query_builder
2026/09/27
「家を買いたいけど、頭金をいくら用意すればいいの?」
「頭金ゼロでもマイホームは買える?」
住宅購入を考え始めた方なら、一度は気になるのが「頭金」です。
以前は「家を買うなら頭金を2割くらい用意する」というイメージもありましたが、現在では頭金を入れずに住宅ローンを利用して購入する方法もあります。
では、頭金ゼロで家を購入するのは本当におすすめなのでしょうか?
今回は、頭金の基本から、頭金ゼロで購入するメリット・注意点まで、初心者向けに分かりやすく解説します。
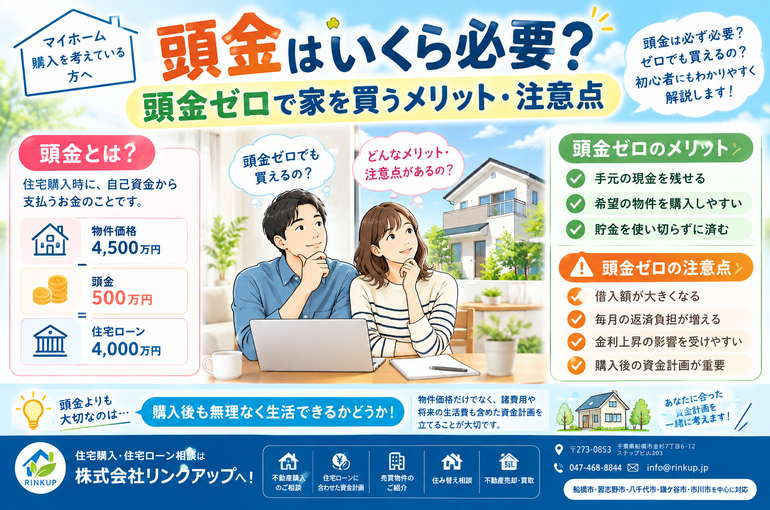
頭金とは、住宅を購入するときに、住宅価格のうち自己資金から支払う部分のことです。
例えば、4,500万円の住宅を購入するとします。
住宅価格:4,500万円
頭金:500万円
住宅ローン:4,000万円
というイメージです。
一方、頭金ゼロの場合は、
住宅価格:4,500万円
頭金:0円
住宅ローン:4,500万円
となります。
つまり、頭金を多く入れるほど、基本的には住宅ローンの借入額を減らすことができます。
家を購入するときに、
「頭金は1,000万円必要」
「最低でも購入価格の20%必要」
と決まっているわけではありません。
住宅ローンの商品や金融機関、購入する物件、申込者の収入・勤務状況などによって、借入条件は異なります。
そのため、頭金はいくら必要なのかではなく、「自分の場合はいくら入れるのが無理のない購入方法なのか」を考えることが大切です。
結論からいうと、頭金を用意せずに住宅ローンを利用して家を購入できるケースはあります。
住宅価格の全額を住宅ローンで借りる「フルローン」を利用する方法です。
例えば4,500万円の住宅なら、
4,500万円を住宅ローンで借りる
という購入方法です。
ただし、誰でも必ずフルローンを利用できるわけではありません。
年収や勤続年数、他の借入、信用状況、物件価格など、さまざまな条件によって審査されます。
では、頭金を入れずに購入するメリットにはどのようなものがあるのでしょうか?
大きなメリットの一つが、手元の現金を残しておけることです。
例えば、貯金が500万円あるとします。
その500万円をすべて頭金に使ってしまうと、購入後の手元資金が少なくなってしまいます。
家を購入した後にも、
引っ越し費用
家具・家電
税金
修繕費
車の買い替え
子どもの教育費
病気やケガなどの予想外の出費
など、さまざまなお金が必要になります。
頭金を抑えることで、購入後の生活資金を手元に残しやすくなるというメリットがあります。
頭金を貯めるために何年も待っていると、その間に希望する物件が売れてしまう可能性があります。
また、住宅価格や金利などの状況も変化します。
「良い物件を見つけたけど、頭金が貯まるまで待とう」
と考えている間に、購入のタイミングを逃してしまうこともあります。
もちろん急いで購入する必要はありませんが、頭金だけを理由に購入時期を決めるのではなく、家計全体で判断することが大切です。
頭金を入れれば借入額は減りますが、貯金を大きく減らしてしまうと、購入後の生活に余裕がなくなる可能性があります。
住宅購入では「家を買うこと」だけではなく、買った後も無理なく生活できることが重要です。
そのため、
「頭金をたくさん入れること」
だけを目標にするのではなく、
「購入後にいくら現金を残しておくか」
も考えておきましょう。
メリットがある一方で、注意しておきたい点もあります。
当然ですが、頭金を入れない場合は、その分だけ住宅ローンの借入額が大きくなります。
例えば4,500万円の住宅の場合、
借入額:4,000万円
借入額:4,500万円
となります。
借入額が大きくなれば、同じ金利・返済期間なら、一般的に毎月の返済額や総返済額も大きくなります。
変動金利の住宅ローンを利用する場合、将来的に金利が上昇すると返済負担が増える可能性があります。
特に借入額が大きい場合は、金利の変化が家計に与える影響も大きくなります。
「今の返済額なら大丈夫」
だけではなく、将来的な金利上昇や収入の変化も考えておくことが重要です。
頭金ゼロで購入すると手元資金を残しやすい一方、そのお金を「全部使っていいお金」と考えてはいけません。
住宅購入後には、住宅ローン以外にも、
固定資産税・都市計画税
火災保険
マンションなら管理費・修繕積立金
戸建てなら将来的な修繕費
駐車場代など
が必要になる場合があります。
住宅ローンの返済額だけで「払える・払えない」を判断しないことが大切です。
家を購入するときに重要なのは、頭金の金額だけではありません。
例えば、
「年収から考えていくら借りられるか?」
だけではなく、
「毎月いくらなら無理なく返済できるか?」
を考えることが大切です。
住宅ローンの審査で借りられる金額と、自分にとって無理なく返済できる金額は同じとは限りません。
家を購入した後も、生活費や教育費、貯蓄などにお金が必要になります。
そのため、借りられる上限まで借りるのではなく、将来の生活まで考えて借入額を決めることをおすすめします。
頭金をいくら入れるかを考えるときは、
「いくら払うか」ではなく「いくら手元に残すか」
という考え方も重要です。
例えば貯金が600万円ある場合、
「600万円全部を頭金に入れよう」
と考えるのではなく、
「購入後の生活費や予備資金として、ある程度のお金を残しておこう」
と考える方法があります。
家を購入した後に急な出費が発生しても対応できるよう、生活防衛資金を確保しておくことが大切です。
ここは特に注意したいポイントです。
頭金ゼロ=購入時に現金が一切必要ない
という意味ではありません。
住宅を購入すると、物件価格以外にも、
仲介手数料
登記関係の費用
住宅ローン関連費用
火災保険料
印紙税などの税金
引っ越し費用
など、さまざまな諸費用が発生します。
どこまで住宅ローンに含められるかは、金融機関やローン商品などによって異なります。
そのため、購入前に**「物件価格+諸費用で最終的にいくら必要なのか」**を確認しておきましょう。
頭金を入れるかどうかは、家庭によって正解が違います。
例えば、
貯金に十分な余裕がある
借入額をできるだけ減らしたい
毎月の返済額を抑えたい
購入後も十分な手元資金を確保できる
手元資金をできるだけ残したい
今後大きな出費を予定している
頭金を入れると貯金がほとんどなくなる
現在の家計に余裕を残しておきたい
このように、「頭金を入れる・入れない」だけで考えるのではなく、購入後の生活まで含めて判断することが重要です。
頭金は「必ず○万円必要」というものではなく、住宅ローンの条件や収入、貯金、今後の生活などによって適切な金額が変わります。
頭金ゼロで購入するメリットは、
手元資金を残しやすい
住宅購入のタイミングを逃しにくい
貯金を使い切らずに済む
といった点です。
一方で、
借入額が大きくなる
毎月の返済負担が大きくなりやすい
金利上昇などの影響を受けやすくなる可能性がある
購入後の資金計画が重要
といった注意点があります。
「頭金をいくら入れるか」よりも、「購入後も無理なく生活できるか」を基準に考えることが大切です。
家を購入する前には、物件価格だけでなく、住宅ローン・諸費用・税金・将来の生活費などを含めた資金計画を立ててみましょう。
株式会社リンクアップでは、
✅ 不動産購入のご相談
✅ 住宅ローンに合わせた資金計画
✅ 売買物件のご紹介
✅ 住み替え相談
✅ 不動産売却・買取
など、不動産に関するさまざまなご相談を承っています。
「頭金はいくら用意すればいい?」
「頭金ゼロでも家を購入できる?」
「自分はいくらくらいの家なら購入できる?」
「住宅ローンを組んだ後も無理なく生活できるか不安……」
そんな方もお気軽にご相談ください。
家を購入することだけをゴールにせず、購入後の生活まで考えた資金計画を一緒に考えていきましょう。
株式会社リンクアップ
〒273-0853
千葉県船橋市金杉7丁目6-12 ステップビル303
TEL:047-468-8844
E-mail:info@rinkup.jp
船橋市・習志野市・八千代市・鎌ケ谷市・市川市を中心に、不動産購入・売却、住宅ローン、住み替えなどのご相談を承っています。
マイホームの購入を検討している方、住宅ローンや頭金について悩んでいる方は、株式会社リンクアップへお気軽にご相談ください。

|
|
047-468-8844 10:00 〜 19:00
|
0800-222-4343 10:00 〜 19:00
|
|
local_phone TEL |
contact_mail お問い合わせ |
スマホ決済がご利用頂けます。
ご希望の決済方法をお選びください。

キャッシュレス決済がご利用頂けます。
お支払い方法は各サービスのご利用方法に準じます。
※ご新規で電子決済サービスをご希望の方はアプリケーションストアよりダウンロードしてください。